预测分析
统计模型通过将当前状况与多年的历史价格行为进行比较来预测近期可能的市场走势,而不是依赖短期投机。
该平台不断获取主要市场的定价、交易量和波动性数据,寻找重复出现的结构,而不是孤立的价格变动。识别出的每种模式在作为信号出现之前都会根据之前的市场周期进行测试。
这种回溯测试过程是新投资者的主要安全网:在可比条件下,如果没有首先根据其历史表现进行衡量,则任何建议都会到达界面。
统计模型通过将当前状况与多年的历史价格行为进行比较来预测近期可能的市场走势,而不是依赖短期投机。
自动护栏会标记超出保守的风险调整范围的头寸规模和敞口水平,帮助新投资者避免集中于单一波动性资产。
当市场状况发生有意义的变化时,系统会发出警报,解释发生了什么变化及其重要性,而不是发出一般的买入或卖出通知。
透明度被视为一项要求,而不是一项功能。每项建议都可以追溯到三个不同的阶段。
市场信息、订单簿数据和历史价格档案被收集并标准化为单个结构化数据集,并在整个交易日持续更新。
模式识别模型将当前状况与记录的市场周期进行比较,这一过程通过多个时间范围的历史验证得到加强。
候选信号通过风险调整参数进行过滤,将输出范围缩小到与保守投资组合态势一致的建议。
M-PESA × AfriQuantum 是围绕一个简单的观察而构建的:大多数对加密货币和股票市场感兴趣的学生较少受到市场本身的阻碍,更多的是由于缺乏结构化的、低资本的学习方式。
该界面是有意限制的,以适合课程级别分析而不是快速交易决策的格式呈现数据和推理。
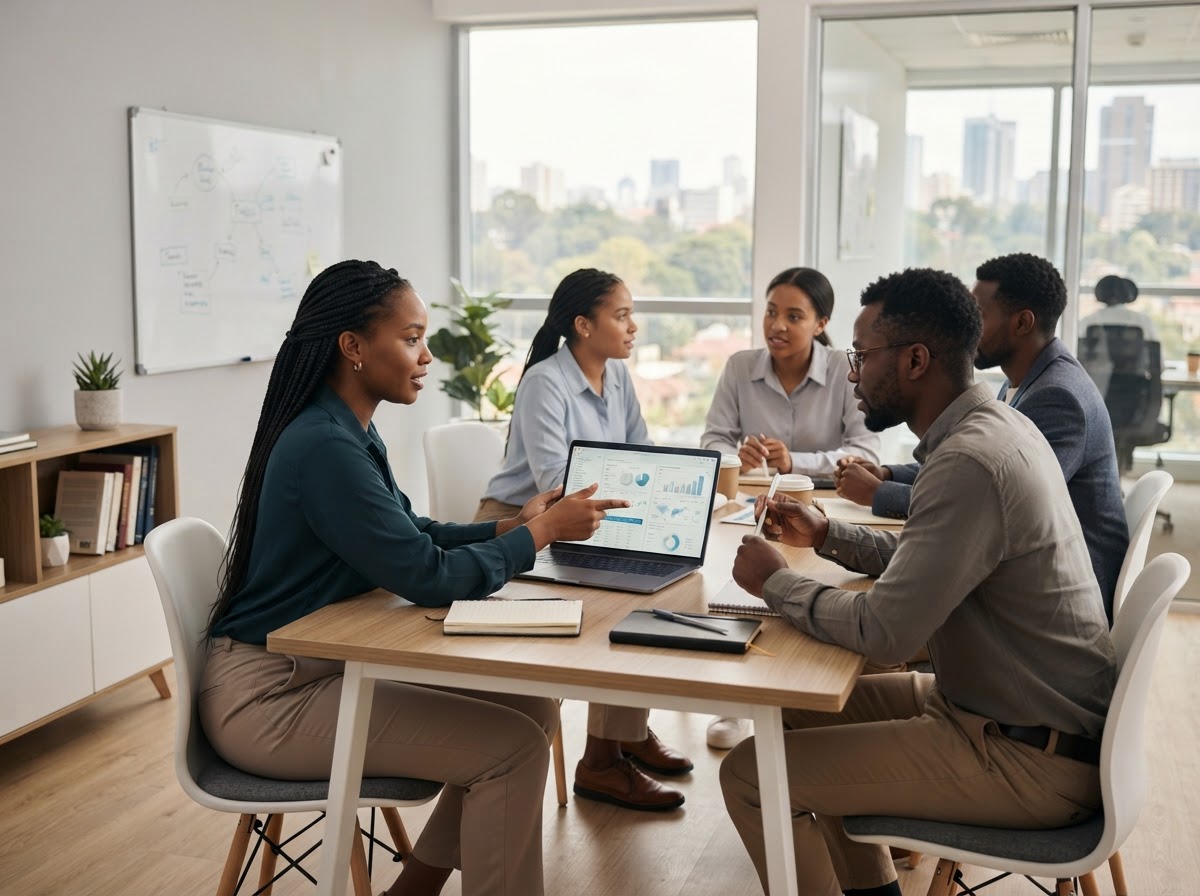
在多种资产上分配适度研究预算的学生可以使用该平台的风险防护栏,在投入资金之前了解预期投资组合的集中度或分散度。目标是在资本数额增长之前建立一种直观的多元化意识。
学生不必对头条新闻做出反应,而是可以回顾历史上类似的波动性集群是如何解决的,然后利用该背景来决定给定的切入点是否符合谨慎、长期的市场学习方法。
该平台汇总了来自成熟市场数据提供商的公开定价、交易量和订单簿数据。模型训练中不使用专有或非公开信息。
经过回溯测试的策略已被追溯应用于历史市场数据,以衡量其在当前条件下使用之前的表现。它是历史一致性的衡量标准,而不是未来结果的保证。
不会。该系统的构建是为了帮助分析和人们可能会错过的表面模式,但每个信号都会提供其支持数据,因此用户对所做的任何决定保留完全的自由裁量权。
帐户和使用数据被安全存储,不会出于营销目的与第三方共享。尽可能对汇总的非个人数据进行市场分析。
该平台是在构建时考虑到该用户的。每个信号都附有解释,风险护栏针对保守的、教育用途而不是活跃的交易进行了调整。